Domain waermemengenmesser.de kaufen?
Wir ziehen mit dem Projekt
waermemengenmesser.de um.
Sind Sie am Kauf der Domain
waermemengenmesser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waermemengenmesser.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **

Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Handbuch der HeizkostenabrechnungHandbuch der Heizkostenabrechnung , Das Handbuch der Heizkostenabrechnung – seit über 25 Jahren ein Standardwerk – ist die praxisbezogene Verbindung von juristischem und technischem Sachverstand. Dreizehn Autoren erläutern sowohl die maßgeblichen Rechtsvorschriften und deren Anwendung als auch die Gerätetechnik, die zur Erfassung des Verbrauchs einzusetzen ist. Die Leser:innen finden Abrechnungsmethoden und Plausibilitätsprüfungen verständlich dargestellt. Neu in der 10. Auflage: Die Neuauflage berücksichtigt die bis Dezember 2021 erfolgten Änderungen der technischen und juristischen Regelungen insbesondere die: Novelle der Heizkostenverordnung 2021 Auswirkungen der Wärmezählerpflicht Neufassung der europäischen Normen für Heizkostenverteiler Maßnahmen zur Eindämmung der aktuellen Energieversorgungskrise (Erläuterung der einschlägigen neu erlassenen Verordnungen zur Sicherung der Energieversorgung) Herausgeber: Dipl.- Ing. Joachim Wien , Hechingen , Reflektoren > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20230417, Produktform: Leinen, Redaktion: Kreuzberg, Joachim~Wien, Joachim, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Keyword: Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Wärmezählerpflicht, Fachschema: Abrechnung - Kassenabrechnung~Rechnungswesen / Abrechnung~Heizkosten~Kosten / Heizkosten~Mietrecht~Recht~Recht / Ratgeber (allgemein)~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Wohnraum- und Mietrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVIII, Seitenanzahl: 921, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 216, Breite: 161, Höhe: 56, Gewicht: 1334, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2240399, Vorgänger EAN: 9783804154612 9783804152182 9783804151901 9783804151604 9783804149779, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 46907889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nutzerorientiertes Energiedatenmanagement, Taschenbuch von Fabian Rigoll, KIT Scientific Publishing, 978-3-7315-0665-2Nutzerorientiertes Energiedatenmanagement, Taschenbuch Von Fabian Rigoll, Kit Scientific Publishing, 978-3-7315-0665-2, Seitenanzahl: 29444,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wer zahlt die verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel vom Arbeitgeber oder von einer anderen Organisation gezahlt, die die Reisekosten des Mitarbeiters übernimmt. Diese Pauschale dient dazu, die Kosten für Verpflegung während dienstlicher Reisen abzudecken. Sie wird unabhängig von tatsächlich entstandenen Kosten gezahlt und variiert je nach Reisedauer und Reiseland. In einigen Fällen kann es auch vorkommen, dass der Mitarbeiter die Verpflegungspauschale zunächst selbst bezahlt und dann im Nachhinein erstattet bekommt. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
Wer kann verpflegungspauschale absetzen?
Die Verpflegungspauschale kann von Arbeitnehmern abgesetzt werden, die beruflich bedingte Auswärtstätigkeiten durchführen. Das bedeutet, dass sie sich für eine bestimmte Zeit außerhalb ihres normalen Arbeitsortes aufhalten und dort Verpflegungskosten entstehen. Selbstständige können die Verpflegungspauschale ebenfalls absetzen, wenn sie beruflich bedingte Reisen unternehmen. Es ist wichtig, dass die Verpflegungspauschale nur für tatsächlich angefallene Verpflegungskosten in Anspruch genommen wird und dass die entsprechenden Belege aufbewahrt werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort der Auswärtstätigkeit, die vom Finanzamt anerkannt werden. **
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Handbuch der HeizkostenabrechnungHandbuch der Heizkostenabrechnung , Das Handbuch der Heizkostenabrechnung – seit über 25 Jahren ein Standardwerk – ist die praxisbezogene Verbindung von juristischem und technischem Sachverstand. Dreizehn Autoren erläutern sowohl die maßgeblichen Rechtsvorschriften und deren Anwendung als auch die Gerätetechnik, die zur Erfassung des Verbrauchs einzusetzen ist. Die Leser:innen finden Abrechnungsmethoden und Plausibilitätsprüfungen verständlich dargestellt. Neu in der 10. Auflage: Die Neuauflage berücksichtigt die bis Dezember 2021 erfolgten Änderungen der technischen und juristischen Regelungen insbesondere die: Novelle der Heizkostenverordnung 2021 Auswirkungen der Wärmezählerpflicht Neufassung der europäischen Normen für Heizkostenverteiler Maßnahmen zur Eindämmung der aktuellen Energieversorgungskrise (Erläuterung der einschlägigen neu erlassenen Verordnungen zur Sicherung der Energieversorgung) Herausgeber: Dipl.- Ing. Joachim Wien , Hechingen , Reflektoren > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20230417, Produktform: Leinen, Redaktion: Kreuzberg, Joachim~Wien, Joachim, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Keyword: Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Wärmezählerpflicht, Fachschema: Abrechnung - Kassenabrechnung~Rechnungswesen / Abrechnung~Heizkosten~Kosten / Heizkosten~Mietrecht~Recht~Recht / Ratgeber (allgemein)~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Wohnraum- und Mietrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVIII, Seitenanzahl: 921, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 216, Breite: 161, Höhe: 56, Gewicht: 1334, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2240399, Vorgänger EAN: 9783804154612 9783804152182 9783804151901 9783804151604 9783804149779, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 46907889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nutzerorientiertes Energiedatenmanagement, Taschenbuch von Fabian Rigoll, KIT Scientific Publishing, 978-3-7315-0665-2Nutzerorientiertes Energiedatenmanagement, Taschenbuch Von Fabian Rigoll, Kit Scientific Publishing, 978-3-7315-0665-2, Seitenanzahl: 29444,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wer zahlt die verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel vom Arbeitgeber oder von einer anderen Organisation gezahlt, die die Reisekosten des Mitarbeiters übernimmt. Diese Pauschale dient dazu, die Kosten für Verpflegung während dienstlicher Reisen abzudecken. Sie wird unabhängig von tatsächlich entstandenen Kosten gezahlt und variiert je nach Reisedauer und Reiseland. In einigen Fällen kann es auch vorkommen, dass der Mitarbeiter die Verpflegungspauschale zunächst selbst bezahlt und dann im Nachhinein erstattet bekommt. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
Hardwaregestützte Energieoptimierung von Elektrik/Elektronik-Architekturen durch adaptive Abschaltung von verteilten, eingebetteten Systemen,Hardwaregestützte Energieoptimierung Von Elektrik/elektronik-architekturen Durch Adaptive Abschaltung Von Verteilten, Eingebetteten Systemen, Taschenbuch Von Christoph Schmutzler, Kit Scientific Publishing, 978-3-86644-875-9, Seitenanzahl: 16745,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
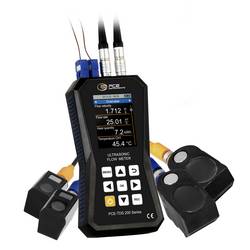
PCE Instruments Ultraschall-Durchflussmessgerät PCE-TDS 200+ SM Durchflusssensoren Wärmemengenmessung DatenloggerDas Ultraschall Durchflussmessgerät hat einen Messbereich von ±32 m/s. Mit einer Genauigkeit von ±1,5 % v. Mw. bei einem Rohrdurchmesser von DN ≥50, ±3,5 % v. Mw. bei einem Rohrdurchmesser von DN <50 und einer Reproduzierbarkeit von ±0,5 % v. Mw. ist das Ultraschall Durchflussmessgerät ein besonders präzises Messmittel. Für die Installation der Sensoren beim Ultraschall Durchflussmessgerät, steht eine Installationshilfe zur Verfügung. Bei der Installationshilfe wird grafisch die Signalqualität vom Ultraschall Durchflussmessgerät angezeigt. Zusätzlich wird grafisch angezeigt, ob die Sensoren vom Ultraschall Durchflussmessgerät in dem richtigen Abstand zueinander positioniert sind. Um Durchflussmessung mit dem Ultraschall Durchflussmessgerät durchzuführen, wird nach Eingabe der Rohr- und Mediumspezifikationen die Flussgeschwindigkeit, der Volumenstrom und das Volumen angezeigt. Bei der Anzeige der Messwerte stehen bei dem Ultraschall Durchflussmessgerät die verschiedensten Einheiten zur Verfügung. So zum Beispiel: m³, l, gal, igl, mgl, cf, bal, ib und ob. Während einer Messung ist es möglich die Messwerte über die Datenloggerfunktion beim Ultraschall Durchflussmessgerät aufzuzeichnen. Dabei können Start- und Stoppbedingungen und das Speicherintervall von 1 Sekunden bis 12 Stunden bei dem Ultraschall Durchflussmessgerät eingestellt werden. Ein Speicherpunkt enthält bei dem Ultraschall Durchflussmessgerät einmalig alle Messgrößen. Gespeichert werden die Messwerte auf dem 32 GB großen verbauten Speicher bei dem Ultraschall Durchflussmessgerät. Dabei können 10 Millionen Messpunkte auf dem Ultraschall Durchflussmessgerät gespeichert werden. Mit der optionalen Software können die aufgezeichneten Messwerte vom Ultraschall Durchflussmessgerät ausgelesen werden. Für die Analyse können die Messwerte vom Ultraschall Durchflussmessgerät tabellarisch als auch grafisch angezeigt werden. Für eine Weiterverarbeitung der Messwerte vom Ultraschall Durchflussmessgerät können diese im .csv Dateiformat exportiert werden. Alternativ kann über die Software ein PDF Report erstellt werden. Für eine vereinfachte Bedienung, kann das Ultraschall Durchflussmessgerät über die Software eingestellt werden. Eine Liveansicht der Messwerte vom Ultraschall Durchflussmessgerät ist mit der Software auch möglich. Um die Wärmemenge mit dem Ultraschall Durchflussmessgerät zu bestimmen, werden zusätzlich zwei Thermoelemente benötigt. Diese stehen bei dem PCE-TDS 200+ zur Verfügung. Die beiden Thermoelemente vom Ultraschall Durchflussmessgerät werden am Vor- und Rücklauf eines Rohrsystems angeschlossen. Anhand der Temperaturdifferenz und der gemessenen Durchflussmenge, kann das Ultraschall Durchflussmessgerät die Wärmemenge bestimmen. Bei Bedarf kann das Ultraschall Durchflussmessgerät die Kosten simultan, während der Messung, pro Wärmemengeneinheit berechnen und anzeigen. Somit findet das Ultraschall Durchflussmessgerät seine Anwendung zum Beispiel bei der Überprüfung von Heizungsanlage. Das LC Farbdisplay vom Ultraschall Durchflussmessgerät hat eine Größe von 2,8“ und ist somit gut ablesbar. Optional kann das Ultraschall Durchflussmessgerät mit einen ISO oder DAkkS Kalibierzertifikat ausgestattet werden. PCE-TDS 200 S SENSOR Kleines Sensor Paar für die Rohrdurchmesser DN 15 … 100 / 20 … 108 mm. Geeignet für besonders kleine Rohre. Die Sensoren haben eine besonders kleine Abmessung von 45 x 30 x 30 mm und eine Temperaturbeständigkeit von -30 … 160 °C. Dank der Magneten an der Unterseite, können die Sensoren auf eisenhaltigen Metallen montiert werden. Zusätzlich können die Sensoren zum Ultraschall Durchflussmessgerät mittels lösbarer Kabelbinder mit dem Rohr verbunden werden. PCE-TDS 200 M SENSOR Mittleres Sensoren Paar für die Rohrdurchmesser DN 50 … 700 / 57 … 720 mm. Geeignet für die Durchflussmessung an mittelgroßen Rohren. Mit den verbauten Magneten an bei den Sensoren zu dem Ultraschall Durchflussmessgerät können diese an eisenhaltigen Rohren angeheftet werden. Alt4395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wer kann verpflegungspauschale absetzen?
Die Verpflegungspauschale kann von Arbeitnehmern abgesetzt werden, die beruflich bedingte Auswärtstätigkeiten durchführen. Das bedeutet, dass sie sich für eine bestimmte Zeit außerhalb ihres normalen Arbeitsortes aufhalten und dort Verpflegungskosten entstehen. Selbstständige können die Verpflegungspauschale ebenfalls absetzen, wenn sie beruflich bedingte Reisen unternehmen. Es ist wichtig, dass die Verpflegungspauschale nur für tatsächlich angefallene Verpflegungskosten in Anspruch genommen wird und dass die entsprechenden Belege aufbewahrt werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort der Auswärtstätigkeit, die vom Finanzamt anerkannt werden. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.